Организационно-экономическая характеристика столовой
Примечание – Источник: собственная разработка на основании данных предприятия.
Предприятие работает в одну смену, которую организует и контролирует заведующий производством.
Директор столовой несет ответственность за деятельность предприятия; осуществляет четкое руководство предприятием путем анализа данных, полученных от нижестоящего персонала, и выбора единственно правильного решения.
Главный бухгалтер отрабатывает, анализирует и предоставляет руководству данные о финансовом состоянии столовой, рассчитывает стоимость каждого готового блюда и обеда в целом. Также отвечает за учет всех материальных средств в столовой.
Заведующий производством – отвечает за организацию питания: ежедневно составляет меню на следующий день, исходя из обеспеченности продуктовым сырьем и ориентируясь на утвержденное меню. При всем при этом нужно составить план меню таким образом, что столовая приносила прибыль. А также руководит закупкой продуктов и напитков, контролирует прием на работу и обучение обслуживающего персонала.
Структура всего аппарата управления представлена на рисунке 1.
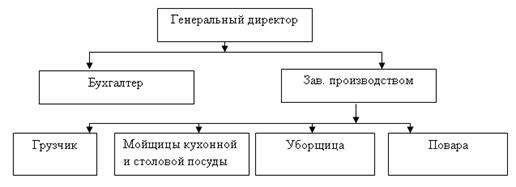
Рисунок 1 – Структура аппарата управления столовой
Перечень торговых, производственных, складских, административно-бытовых и технических помещений представлен в таблице 2 (см. Приложение А). Проведем анализ прибыли предприятия за отчетный год (таблица 3 в приложении Б).
Предприятие общественного питания имеет следующую динамику прибыли. Прибыль от реализации в отчетном году по сравнению с прошлым годом снизилась на 196,3 млн. руб., или на 55 %. Внереализационные доходы увеличились на 64,8 млн. руб., а внереализационные расходы уменьшились на 55,0 млн. руб. Балансовая прибыль в динамике уменьшилась на 76,5 млн. руб., или на 27,2 %, а чистая прибыль по сравнению с прошлым годом - на 57,5 млн. руб., или на 32,1 %.
Для оценки рентабельности предприятия проведем анализ динамики этого показателя, исчисленного исходя из балансовой прибыли (таблица 2).
Таблица 2 – Динамика рентабельности предприятия, %
|
Показатель рентабельности |
2011 |
2012 |
Отклонение |
|
Продаж |
6,31 |
3,96 |
-2,35 |
|
Активов |
4,61 |
3,72 |
-0,89 |
|
Совокупных ресурсов |
4,16 |
3,29 |
-0,87 |
|
Долгосрочных активов |
7,05 |
6,21 |
Ч),84 |
|
Оборотных активов |
13,26 |
9,28 |
-3,98 |
|
Средств на оплату труда |
43,16 |
28,07 |
-15,09 |
|
Текущих затрат |
14,77 |
8,01 |
-6,76 |
|
Вложенного капитала |
3,09 |
2,81 |
-0,28 |
|
Чистых активов |
13,72 |
10,28 |
-3,44 |
Новое на сайте:
Типовые правила пожарной безопасности
1. Настоящие правила обязательны для всех предприятий торговли, расположенных на территории РФ, независимо от их ведомственной принадлежности. 2. Каждый работающий на предприятии торговли, независимо от занимаемой должности обязан знать и строго соблюдать установленные правила пожарной безопасности ...
Характеристика танина
Танины (от франц. tanner-дубить кожу), группа фенольных соединений растительного происхождения, содержащих большое количество групп ОН, молекулярная масса 500-3000; обладают дубящими свойствами. Дубящее действие танинов основано на их способности образовывать прочные связи с белками, полисахаридами ...
Рекомендации по сервировке столов
Минимальная предварительная сервировка столов состоит из закусочной и пирожковой тарелки, столовых вилки и ножа, фужера, льняной салфетки, солонки и перечницы. В зависимости от принято заказа официанты дополняют сервировку стола. Последовательность сервировки стола для обеда при подаче: холодной за ...
Категории
- Главная
- Пища, приготовленная самой природой
- Технология производства пива
- Тепловая обработка пищевых продуктов
- Технология приготовления блюд
- Молоко и кисломолочные продукты
- Шоколад - гормон счастья
- Материалы